Todos los datos que aparecen en este artículo proceden de fuentes públicas como el INE, la Seguridad Social y organismos económicos oficiales. No son opiniones, son datos oficiales que dejan clara la realidad.
Imagina España como un edificio grande. Muy grande. Tiene unos casi 50 millones de vecinos repartidos en 17 plantas. Cada planta funciona con cierta autonomía, toma decisiones y gestiona su parte. Y cada cuatro años se cambia al presidente de la comunidad y a su equipo.
Como en cualquier comunidad, hay ingresos y gastos. Los ingresos son las cuotas de los vecinos. En este caso, los impuestos y cotizaciones. Hoy, algo más de 22 millones de personas están pagando esas cuotas porque trabajan.
El problema es que en el edificio viven muchos más que esos 22 millones. Más de 9 millones son pensionistas que reciben su paga mensual, y a eso se suman millones de personas que reciben ayudas o subsidios, además de unos 3,5 millones de empleados públicos que, aunque imprescindibles, cobran de ese mismo fondo común.
Si lo llevamos a lenguaje de comunidad, hay mas vecinos viviendo de lo recaudado que vecinos pagando cuotas. No es un juicio moral, es un dato numérico.
Los gastos proceden de portería, ascensor, luz, limpieza, reparaciones. Eso, en España son pensiones, sanidad, educación y administración. Solo las pensiones ya se llevan alrededor de un 30-33% de todo el presupuesto del edificio, sanidad el 14-16% y educación el 9-11%. Es decir, más de la mitad del gasto del edificio está comprometido en solo tres partidas. Entre el resto de partidas llama la atención los intereses de la deuda, 5-7%, porque es un dinero que no mejora el edificio ni reduce lo que se debe, se paga solo por seguir debiéndolo.
Cada vecino que se jubila pasa de pagar cuota a cobrarla, y cada vez hay más. La pensión media de jubilación (la más común) supera los 1.550 euros brutos mensuales, mientras que el salario medio ronda los 2.000. Lo que se ingresa por cotizaciones ya no cubre lo que se paga en pensiones.
Cuando los gastos suben más que los ingresos, solo hay dos opciones. O se suben las cuotas o se aprueban derramas. En un país, eso significa más impuestos o recortes en algunas partidas, aunque ese camino suele evitarse, siendo el crédito la alternativa más discreta. La comunidad pide un préstamo para tapar el agujero. En España, eso se llama deuda pública, y ya supera el 100 % de todo lo que produce el país en un año. Es decir, la comunidad debe tanto como todo lo que ingresa en un año. Dicho de otra manera, el edificio ya ha gastado el dinero del año que viene antes de empezar.
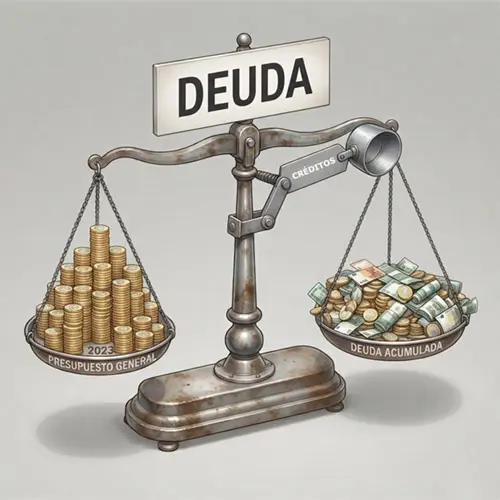
El problema del crédito es que es una cuota que perdura en el tiempo. Es como si el edificio siguiera funcionando hoy, pero comprometiendo a los vecinos que lo habiten mañana, que seguirán pagando un préstamo ellos no pidieron. Como cuando compras un piso con derramas pendientes, te tocan igual aunque acabes de llegar.
Hay una parte de ese gasto que tiene sentido si es puntual. En teoría, si un vecino tiene problemas, la comunidad le apoya un tiempo. En la práctica, hay casos donde esa situación se alarga durante años, no tanto por circunstancias excepcionales, sino porque el propio sistema lo permite y en algunos casos lo incentiva. El problema aparece cuando lo temporal deja de serlo y se convierte en permanente.
Algunas ayudas tienen un límite claro en el tiempo, pero otras se pueden prolongar durante años si la situación no cambia, como ocurre con ingresos mínimos o determinados subsidios asistenciales. En determinados casos, acaban convirtiéndose en una fuente de ingresos estable más que en un apoyo puntual.
Aquí aparece un fallo del sistema. En algunos casos, trabajar apenas mejora la situación respecto a vivir de ayudas. Entre impuestos y pérdida de prestaciones, la diferencia real se reduce mucho. Por ejemplo, en algunos casos una persona puede recibir varias ayudas (como subsidio por desempleo, ayudas al alquiler o ingresos mínimos) que, sumadas, se acercan a los 900 o 1.000 euros netos al mes. Si accede a un trabajo con un salario bajo, entre impuestos y la retirada de esas ayudas, el resultado es que, la mejora real por trabajar oscila entre 100 y 200 euros al mes. En ese escenario, la pregunta es ¿compensa trabajar?
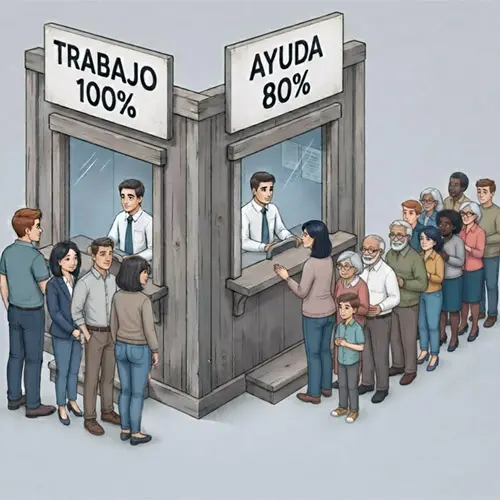
En una comunidad, si pagar la cuota y no pagarla te deja casi igual, algunos vecinos dejan de hacer el esfuerzo. Es humano, pero eso debilita aún más la economía del edificio.
Mientras tanto, el tamaño de la organización del edificio crece. Más gestión, más servicios, más costes fijos, todo necesario en parte, pero todo dependiente solo de las cuotas de quienes trabajan.
Y no todos los que pagan lo hacen en la misma medida. Hay actividad económica que depende de ayudas, subvenciones o contratos públicos, por ejemplo, empresas que trabajan casi exclusivamente para la administración. Eso hace que la frontera entre quien sostiene la comunidad y quien depende de la comunidad, sea más difusa de lo que parece.
El resultado es un edificio que funciona, pero cada vez más al límite. Más gastos comprometidos, más vecinos dependientes y unos ingresos que no crecen al mismo ritmo.
En otros países con edificios similares hay más ingresos por vecino o menos gasto común, o ambos. España, en cambio, combina salarios más bajos con gastos ascendentes que se han ido acumulando durante años, muchas veces por decisiones fáciles a corto plazo y que ahora son muy difíciles de reducir.
Sin embargo, el discurso oficial rara vez se plantea en estos términos. Se habla de derechos, de protección, de solidaridad. Todo eso es necesario, pero no sustituye a las cuentas.
Al final, una comunidad funciona si los ingresos cubren los gastos. Si no, tarde o temprano hay que tomar decisiones difíciles, como subir cuotas, reducir gastos o endeudarse más. No hay muchas más opciones. Ninguna es buena, y la peor de todas, por ser la más fácil, seguir pidiendo crédito y aumentando la deuda.
España no es un edificio en ruina, pero tampoco es un edificio equilibrado. Funciona porque sigue entrando dinero y, en buena parte, porque recurre al crédito, a préstamos que acabarán pagando otros.
La cuestión no es si el modelo es bueno o malo, sino si es sostenible, y eso no se decide con discursos, sino con números. Se pueden aplazar decisiones, pedir más préstamos o aumentar las cuotas, pero la realidad sigue estando ahí. Un edificio puede aguantar muchos años con parches, pero si los gastos superan de forma permanente a los ingresos, tarde o temprano alguien tendrá que pagar esa diferencia cada vez más abultada. Los vecinos más jóvenes, nuestros hijos y nietos. Ese será nuestro legado «solidario» con el futuro.
Esto no va de grandes discursos sociales, ideologías o colores, va de números.